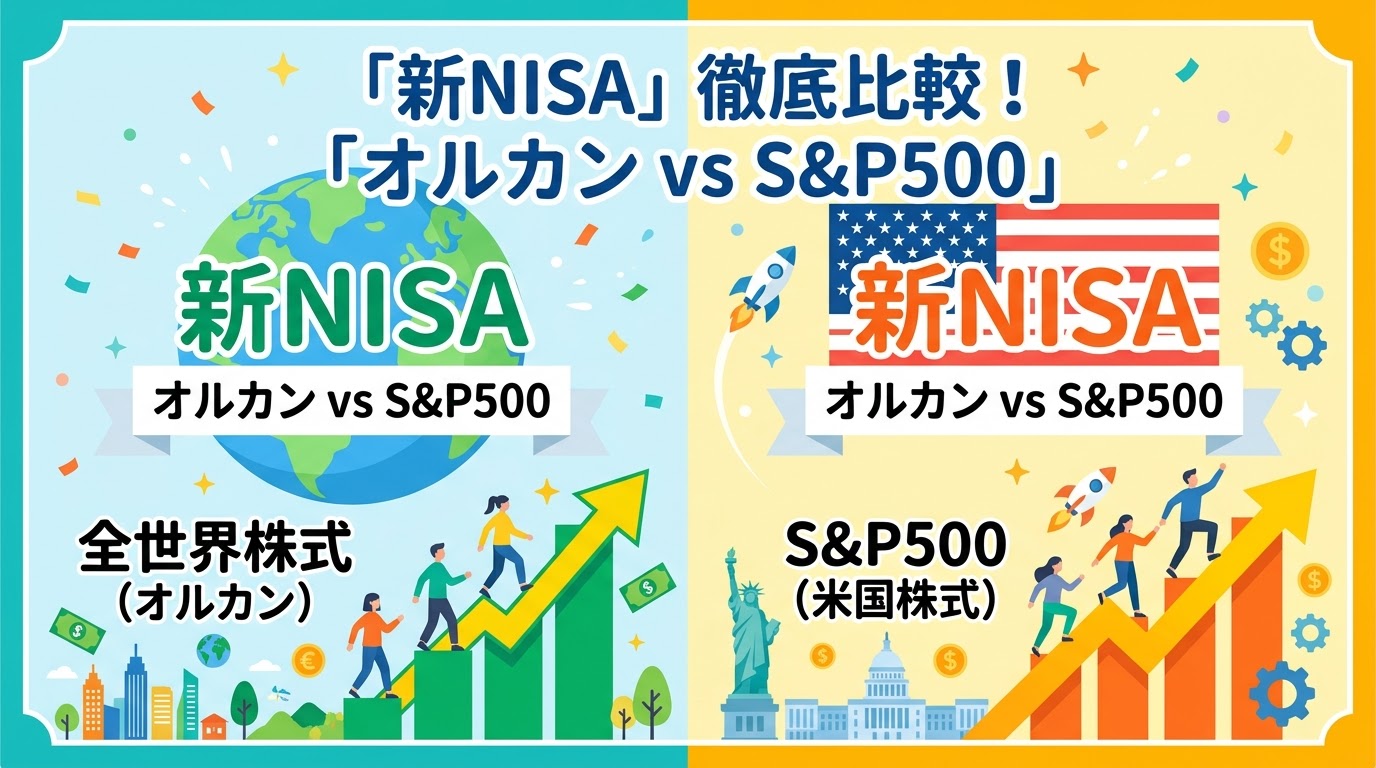
2026年、新NISAを活用して子育て資金や将来の蓄えを作ろうと考えているパパ・ママも多いのではないでしょうか?
投資を始めようと調べると、必ずぶつかるのが「全世界株式(通称:オルカン)と米国株式(S&P500)のどちらを選べばいいのか?」という疑問です。
「みんながおすすめしているからなんとなく選んだけど、本当にこれでいいの?」
「子育て世代にはどっちが合っているの?」
今回は、家計防衛に取り組むパパ目線で、オルカンとS&P500の違い・メリットデメリット・子育て世代の最適解をわかりやすく徹底解説します!
⚠️ ご注意・免責事項
※本記事は資産運用に関する一般的な情報提供および個人の体験談・見解をまとめたものであり、特定の商品・ファンドの購入勧誘や売買を推奨するものではありません。
※株式投資には価格変動等による元本割れのリスクが存在します。実際の投資運用や最終的な銘柄選択につきましては、ご自身のご予算やリスク許容度にあわせて、必ず自己責任・自己判断にて行なっていただきますようお願いいたします。
「オルカン」と「S&P500」の基本的な違いとは?
どちらも「eMAXIS Slim」シリーズなどで大人気のインデックスファンドですが、投資対象が大きく異なります。
① 全世界株式(オルカン)の特徴
- 投資対象: 日本を含む先進国・新興国の約3,000銘柄(これ1本で世界中に分散投資)
- メリット: アメリカ以外の国が成長した場合も自動でリバランスされ、カントリーリスク(1か国集中リスク)を軽減できる
- こんな人向け: 「とにかく放置で世界全体の成長に賭けたい」「途中で乗り換えたり管理するのが面倒」という方
② 米国株式(S&P500)の特徴
- 投資対象: アメリカの優良企業トップ約500社(Apple、Microsoft、Amazonなど)
- メリット: 過去数十年において高いパフォーマンスと圧倒的な成長実績を誇る
- こんな人向け: 「今後も世界経済の中心はアメリカであり続ける」「少しでも高いリターンを狙いたい」という方
子育て世代(15〜20年スパン)視点での比較ポイント
子育て世代の資産運用は、「10年〜20年後の教育資金やマイホーム資金」を見据えた長期運用が基本です。
① リスクとリターンのバランス
過去の実績ではS&P500のリターンがオルカンを上回る期間が多かったものの、オルカンの中身も約6割はアメリカ企業です。そのため「どっちを選んでも大きく失敗することはない」というのが一般的な見解です。
② 途中で暴落が起きたときのメンタル維持
教育資金が必要な直前で暴落が起きた際、「世界中に分散しているオルカン」の方が暴落時のショックをやわらげやすく、メンタル的にも積立を継続しやすい傾向があります。
【結論】子育てパパがおすすめする選び方
迷っているパパ・ママへ、我が家が考える結論は以下の通りです!
- 迷ったら「オルカン」一択!
(将来どの国が伸びても対応でき、管理が最も楽なため資産形成の最適解です) - 米国経済の成長を強く信じられるなら「S&P500」!
(これまでの強い実績を重視し、少しでもリターンを高めたい方におすすめ) - 決めきれないなら「50%ずつ両方買う」のもアリ!
(新NISAのつみたて投資枠では複数ファンドの同時積み立ても可能です)
まとめ:一番大切なのは「早く始めて長く続けること」
オルカンとS&P500の比較は「好みの違い」に近く、どちらを選んでも長期積立であれば優良な選択肢です。
最も重要なのは、銘柄選びで悩みすぎて投資を始めるのを遅らせてしまうことではなく、「一日でも早く新NISAでの積立投資を開始し、淡々と長く継続すること」です。
ご家庭のリスク許容度に合わせたファンドを選び、子育て資金と将来の暮らしをしっかり防衛していきましょう!
\ スマホで簡単!教育資金・家計の悩みをプロに相談 /
強引な勧誘は一切なし。何度でも無料で FP(ファイナンシャルプランナー)に相談できるおすすめサービスです。
💡 あわせて読みたい
子育て世代の家計防衛や、時短家事のノウハウをまとめた全体ロードマップは以下で解説しています。
[【子育て世代の暮らし防衛術】家計・育児・投資の全体像まとめ]
コメント