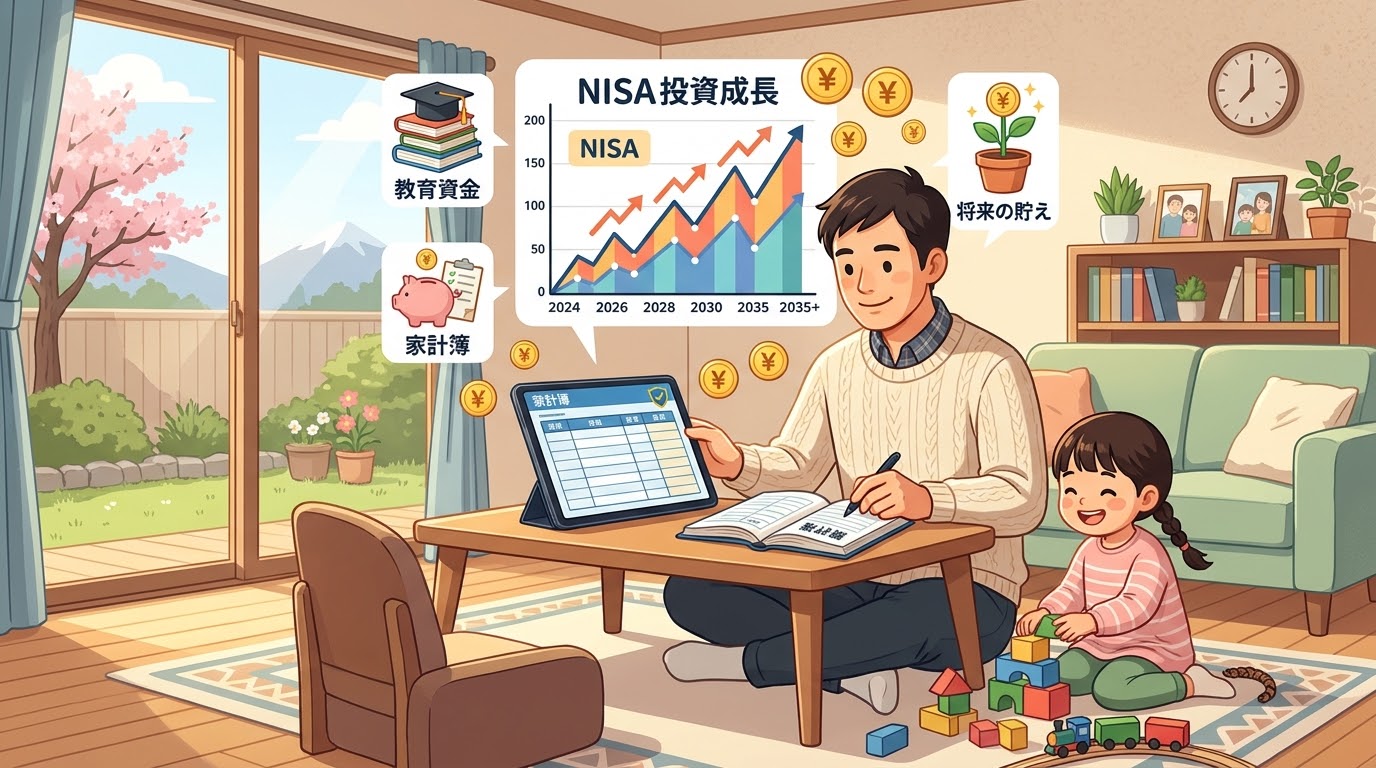
「子供の大学費用や教育資金、学資保険だけで足りるのかな…」「新NISAが良いって聞くけど、暴落して損するのが怖くて一歩を踏み出せない…」と悩んでいませんか?
大学進学など将来まとまって必要になる教育資金は、子供1人あたり数百万円〜1,000万円以上と言われています。
低金利が続く現代では、銀行預金や学資保険だけで教育資金を準備するのは限界があります。そこで強力な味方になるのが、非課税制度を活用した「新NISAによるつみたて投資」です!
今回は、2児のパパである筆者が実践している、無理なく月1万円からスタートする教育資金&資産形成のロードマップを分かりやすく解説します!
この記事でわかること
- 学資保険 vs 新NISA!子育て世帯に最適な教育資金の準備方法
- 月1万円の積立でいくら増える?現実的なシミュレーション
- 投資初心者パパでも失敗しない銘柄選びと運用のコツ
教育資金の準備に「新NISA」をおすすめする理由
以前は「教育資金=学資保険」が定番でしたが、現在は新NISA(つみたて投資枠)を組み合わせる家庭が増えています。
| 比較項目 | 学資保険 | 新NISA(つみたて投資枠) |
|---|---|---|
| 返戻率・増えやすさ | ほぼ増えない(100〜105%程度) | 過去の実績では年3〜5%以上の成長期待 |
| 途中の引き出し | 途中で解約すると元本割れの可能性 | 必要な時にいつでも解約・売却可能 |
| 節税効果 | 生命保険料控除(上限あり) | 運用益・分配金が永久非課税 |
学資保険の「確実性」も魅力ですが、インフレ(物価上昇)に弱いのがデメリットです。新NISAを組み合わせることで、物価上昇に負けない資産を育てることができます。
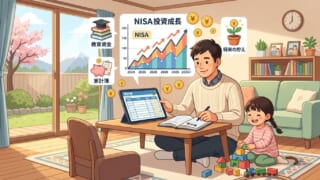
【シミュレーション】月1万円〜3万円を積立投資するとどうなる?
想定利回りを現実的な「年4%」と仮定し、子供が生まれてから高校卒業(18年間)まで積み立てた場合のシミュレーションを見てみましょう。
- 毎月1万円(元本216万円): 18年後 ⇒ 約314万円(+約98万円)
- 毎月2万円(元本432万円): 18年後 ⇒ 約629万円(+約197万円)
- 毎月3万円(元本648万円): 18年後 ⇒ 約943万円(+約295万円)
毎月1万円〜2万円の積立でも、複利の効果を活用することで、大学の入学金や授業料の大きな助けになる資金を作ることができます!
初心者パパが失敗しない新NISA活用の3原則
1. 銘柄は「全世界株式」か「全米株式(S&P500)」のインデックスファンド1本
個別株や複雑な投資信託を選ぶ必要はありません。手数料(信託報酬)が業界最安水準の「eMAXIS Slim 全世界株式(オール・カントリー)」や「eMAXIS Slim 米国株式(S&P500)」などのインデックスファンドを選ぶのが王道です。
2. 「生活防衛資金」は絶対に手をつけない
急な病気やトラブルに備え、生活費の3〜6ヶ月分は銀行預金としてしっかり残しておきましょう。投資に回すのは、当面使う予定のない「余剰資金」だけにすることが精神的余裕につながります。
3. 一度設定したら「放ったらかし」にする
株価は日々上下します。暴落が起きた時に焦って売ってしまうのが一番の失敗パターンです。「15年以上の長期運用」を前提とし、毎月自動で口座引き落とし・積立される設定をして放置するのが成功の秘訣です。
まとめ:小さな一歩が18年後の大きな安心になる!
新NISAは、子育て世帯の将来の不安を安心に変えてくれる非常に強力なツールです。
最初から大金を投資する必要はありません。まずは「固定費見直しで浮いた月1万円」から無理なくスタートし、家族の未来を守る資産を育てていきましょう!
\ スマホで簡単!教育資金・家計の悩みをプロに相談 /
強引な勧誘は一切なし。何度でも無料で FP(ファイナンシャルプランナー)に相談できるおすすめサービスです。
💡 あわせて読みたい
子育て世代の家計防衛や、時短家事のノウハウをまとめた全体ロードマップは以下で解説しています。
[【子育て世代の暮らし防衛術】家計・育児・投資の全体像まとめ]
コメント