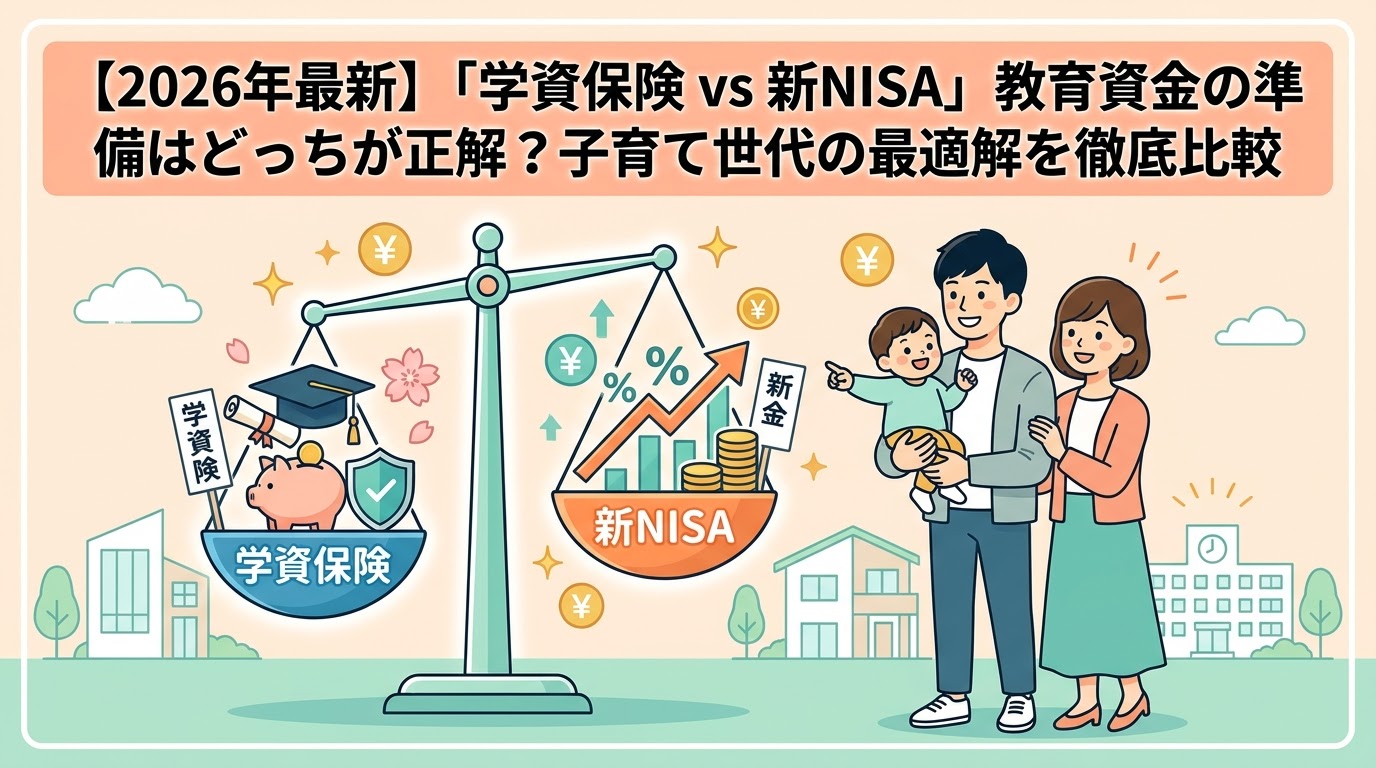
「子どもの大学費用って、やっぱり昔ながらの学資保険で準備するのが一番安心なのかな?」
「最近よく耳にする新NISAで教育資金を運用するのって、元本割れのリスクがあって怖くない…?」
子どもが生まれて将来の教育費を意識し始めたとき、誰もが直面するのが「学資保険にするか、新NISAにするか」という悩みです。
かつては「子どもの教育費=学資保険」が一択の時代でしたが、超低金利が続く現代において、従来の学資保険だけでインフレや教育費の上昇に対応するのは難しくなってきています。
結論から言うと、どちらか一方だけに絞る必要はなく、ご家庭のリスク許容度や目的に合わせた「ハイブリッド運用」が2026年現在の最適解です!
この記事では、学資保険と新NISAのメリット・デメリットを徹底比較し、後悔しない教育資金づくりの具体的なステップを分かりやすく解説します。
一目でわかる!学資保険 vs 新NISA 徹底比較表
まずは、両者の特徴や違いを表で比較してみましょう。
| 比較項目 | 学資保険 | 新NISA(つみたて投資枠) |
|---|---|---|
| 増えやすさ(利回り) | 低い(返戻率103〜108%程度) | 高い期待値(年3〜5%程度の運用益) |
| 安全性・確実性 | 高い(満期時の受取額が確定) | 変動あり(一時的な元本割れリスク) |
| 万が一の保障機能 | あり(親に万が一の際、払込免除) | なし(死亡保障などはつかない) |
| 資金の引き出し(流動性) | 途中解約は元本割れのリスク大 | いつでも自由に一部解約・引き出し可能 |
| 税制優遇 | 生命保険料控除が使える | 運用益・分配金が一生涯非課税 |
【学資保険】のメリット・デメリットと向いている人
学資保険のメリット
- 確実性が高い: 契約時に満期保険金が確定するため、将来受け取れる金額の計算が立ちやすい。
- 払込免除特約(強固な保障): 契約者(パパやママ)に死亡や重度障害などの万が一があった場合、以降の保険料支払いは免除され、満期金は全額受け取れる。
- 強制的に貯められる: 毎月口座から口座振替で引き落とされるため、貯金が苦手なご家庭でも確実に積立ができる。
学資保険のデメリット
- 増やす力(返戻率)が弱い: 超低金利の影響で、18年間預けても数%程度しか増えない商品が多い。
- 途中解約に弱い: 急な出費で途中で解約すると、支払った保険料を下回る(元本割れする)可能性が高い。
こんな人におすすめ!
- 「1円でも元本が減るリスクを取りたくない」という堅実派の方
- 万が一の際の保障を第一に考えたい方
- 自分で投資の運用やリスク管理をするのが面倒・不安な方
【新NISA】のメリット・デメリットと向いている人
新NISAのメリット
- 高い運用リターンが期待できる: 世界株(オルカン)などに長期積立投資した場合、年3〜5%程度の平均リターンが期待でき、インフレにも強い。
- 非課税期間が無制限: 通常約20%かかる投資の利益に対する税金が一切かからない。
- 流動性が高く柔軟: 急な出費(塾代、習い事、引越しなど)の際、必要な分だけ途中で売却して引き出すことができる。
新NISAのデメリット
- 元本保証がない: 入学時期などの引き出しタイミングで暴落が起きると、一時的に元本割れしているリスクがある。
- 万が一の生命保障はない: 親に万が一のことがあっても、投資額が自動で増えるような仕組みはない。
こんな人におすすめ!
- 大学入学まで10年〜15年以上など、長期の運用期間が確保できる方
- 教育費だけでなく、インフレに強い資産形成を目指したい方
- すでに掛け捨ての生命保険や収入保障保険に加入している方
【子育て世代の最適解】失敗しない教育資金づくり3つの戦略
「堅実な学資保険」と「効率的な新NISA」、それぞれに一長一短があります。子育て世代が失敗しないための現実的なアプローチは以下の3パターンです。
パターン1:新NISAメイン+掛け捨て生命保険(一番おすすめ!)
月々の教育資金積立は新NISA(オルカンやS&P500)で行い、万が一の保障は「安価な掛け捨ての収入保障保険」でカバーする組み合わせです。最も資金効率が良く、将来の増額期待値も高くなります。
パターン2:ハイブリッド型(学資保険 50% : 新NISA 50%)
「絶対に必要な大学学費の下限(例:200万円)」は学資保険で確実に確保し、残りの上乗せ分(私立・一人暮らし費用など)を新NISAで積立運用するスタイルです。リスクとリターンのバランスが非常に優れています。
パターン3:全額新NISA(大学入学まで15年以上ある場合)
子どもが0歳〜2歳など小さく、大学入学まで15年以上の長期運用期間が確保できる場合は、全額新NISAで積み立てる選択肢も有効です。過去のデータ上、15年以上の分散積立投資を行えば元本割れリスクは極めて低くなるとされています。
教育資金の準備で迷ったら「お金のプロ」に無料相談してみよう
「我が家の家計だと、学資保険と新NISAの割合はどうすればいい?」
「今の生命保険で万が一の保障は足りている?」
教育資金の計画は、ご家庭の収入、子どもの人数、住宅ローンの有無によって最適な答えが変わります。自分たちだけで判断するのが不安な場合は、特定の保険会社に偏らないファイナンシャルプランナー(FP)への無料相談を活用するのが近道です。
\ スマホで簡単!教育資金・家計の悩みをプロに相談 /
強引な勧誘は一切なし。何度でも無料で FP(ファイナンシャルプランナー)に相談できるおすすめサービスです。
まとめ:我が家にぴったりの方法で早めの準備を!
教育資金の準備は、「いつまでに・いくら必要なのか」を把握した上で、適切な手段を選ぶことが何より大切です。
- 絶対に減らしたくない「ベース資金」=学資保険または預貯金
- インフレに負けず大きく増やしたい「上乗せ資金」=新NISA
迷っている間にも子どもはどんどん成長していきます。まずは月1万円からでも、今できる方法で教育資金づくりへの第一歩を踏み出してみましょう!
💡 あわせて読みたい
新NISAで大人気の2大ファンド「オルカン」と「S&P500」の具体的な違いや子育て世代の選び方は以下で詳しく解説しています。
[【2026年最新】新NISA「オルカン」vs「S&P500」子育て世代の最適解はどっち?選び方を徹底解説]
コメント