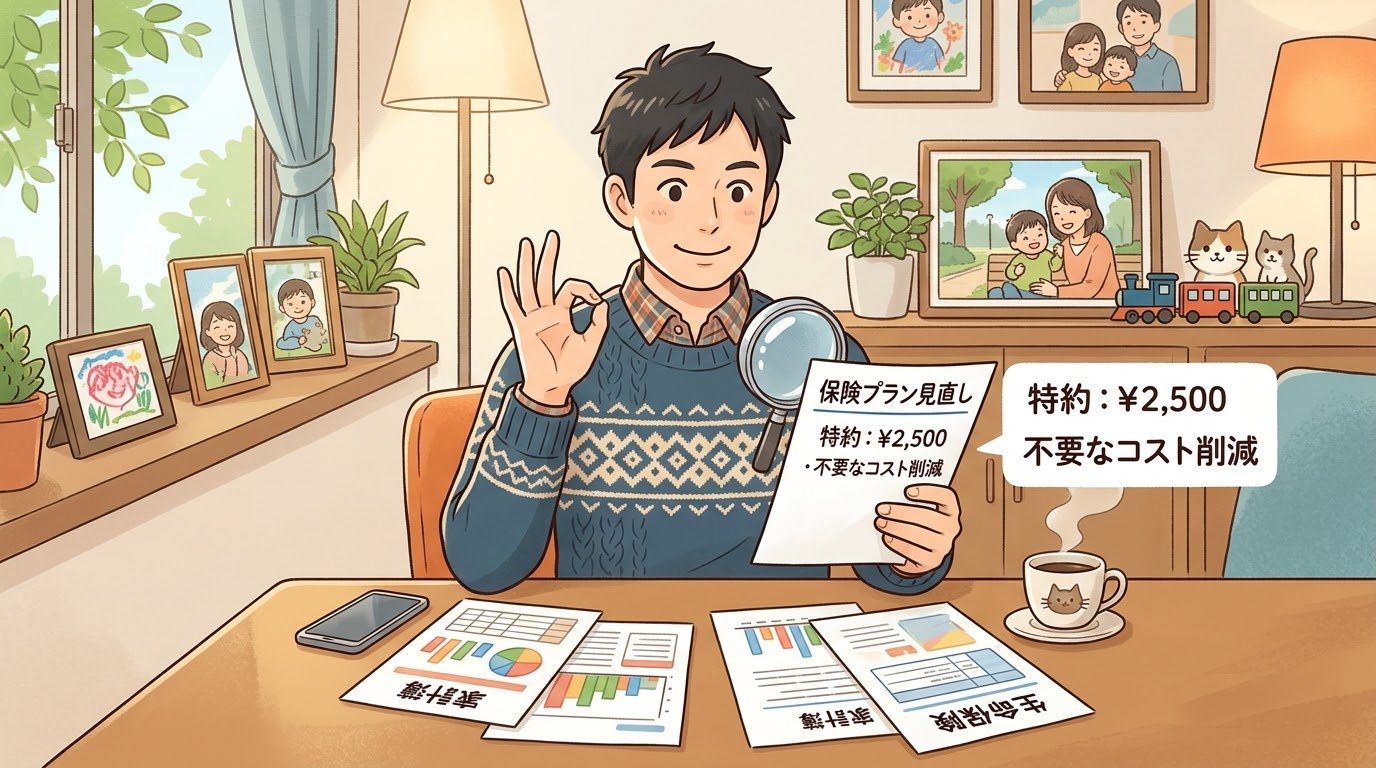
「子供が生まれたから手厚い保険に入ったけれど、毎月の保険料が高くて家計を圧迫している…」「保険って難しくて、勧められるがまま入ってしまっているかも…」と悩んでいませんか?
家族が増えると万が一の備えは重要ですが、不安になるあまり不要な保険まで契約してしまうケースが非常に多いです。
結論から言うと、日本の公的保障(遺族年金や高額療養費制度など)は非常に手厚いため、民間保険で備えるべきリスクはほんのわずかです!
今回は、家計を守るワンオペパパ目線で、「本当に必要な保険」と「削っていい不要な保険」の見分け方を分かりやすく解説します!
この記事でわかること
- 子育て世帯にとって「本当に必要な保険」の基準
- 今すぐ見直したい!不要・過剰になりがちな保険リスト
- 公的保障をフル活用して保険料を最小限に抑えるコツ
【前提】保険の基本ルール「確率は低いが大損害」にだけ備える
保険の本質は、**「起きる確率は低いが、起きたら人生が破綻するレベルの大損害」**に備えるための仕組みです。
「数万円〜数十万円程度の出費」で済む怪我や病気は、保険ではなく**貯金(生活防衛資金)**でカバーするのが最も効率的です。
子育て世帯に「本当に必要な保険」2選
子育て世帯が最低限入っておくべき民間保険は、以下の2つだけです。
1. 掛け捨ての「死亡保険(収入保障保険)」
稼ぎ手に万が一(死亡や重度障害)があった際、残された家族の生活費や教育費を支えるための保険です。
ポイントは**「掛け捨て型(特に収入保障保険)」**を選ぶこと。毎月一定額の給付金が満期まで支払われるタイプなら、保険料を月数千円程度と安く抑えつつ、手厚い保障を確保できます。
2. 個人賠償責任保険(自転車事故や物の破損への備え)
子供が他人の車に傷をつけてしまった、自転車で歩行者にぶつかって怪我をさせてしまった、などの賠償事故に備える保険です。
自動車保険や火災保険、クレジットカードの特約として**月数百円**で付帯できることが多いので、必ず契約内容を確認しておきましょう。
見直してOK!「削れる可能性が高い保険」
以下の保険は、公的保障や貯蓄でカバーできることが多いため、見直しの対象になります。
| 保険の種類 | 見直せる理由・代替案 |
|---|---|
| 貯蓄型保険・外貨建て保険 | 手数料が高く増えにくい。「新NISA+掛け捨て保険」に分けた方が効率的 |
| 手厚すぎる医療保険・がん保険 | 「高額療養費制度」により、月々の自己負担額には上限があるため過剰になりがち |
| 学資保険 | 途中で引き出せず途中で解約すると元本割れ。新NISA等の積立運用で代用可能 |
まとめ:見直しで浮いたお金を将来の資産へ!
不要な保険を解約・見直しするだけで、毎月1万〜3万円以上の固定費を削減できるケースも少なくありません。
浮いたお金を新NISAに回すことで、家族の未来を守る「確実な資産」を作っていくことができます。
まずは今入っている保険証券を取り出して、**「不要な保障がついていないか」「掛け捨てになっているか」**をチェックすることから始めてみましょう!
\ スマホで簡単!教育資金・家計の悩みをプロに相談 /
強引な勧誘は一切なし。何度でも無料で FP(ファイナンシャルプランナー)に相談できるおすすめサービスです。
💡 あわせて読みたい
子育て世代の家計防衛や、時短家事のノウハウをまとめた全体ロードマップは以下で解説しています。
[【子育て世代の暮らし防衛術】家計・育児・投資の全体像まとめ]
コメント